P/E Ratio কী এবং কেন দেখা হয়? শেয়ার সস্তা না দামি তা বোঝার মূল্যায়ন গাইড
প্রাইস টু আর্নিংস রেশিও (P/E Ratio) কীভাবে হিসাব করবেন? শেয়ার কি ন্যায্য মূল্যে আছে নাকি অতিমূল্যায়িত, তা সেক্টর ও আয়ের প্রবৃদ্ধির সাথে মিলিয়ে যাচাইয়ের নিয়ম।
অনেকে মনে করেন, যে শেয়ারটির বাজারদর ২০ টাকা সেটি "সস্তা" এবং যেটির দাম ২০০ টাকা সেটি "দামি"। শেয়ার বাজারের বিশ্লেষণে এই ধারণাটি সম্পূর্ণ ভুল। শেয়ারের দাম একা কোনো অর্থ প্রকাশ করে না—দামটি বিবেচনা করতে হয় কোম্পানির উপার্জনের বিপরীতে। এই তুলনামূলক মূল্যায়নের সবচেয়ে পরিচিত ও বহুল ব্যবহৃত মাপকাঠি হলো P/E Ratio (Price-to-Earnings Ratio)।
P/E Ratio কী?
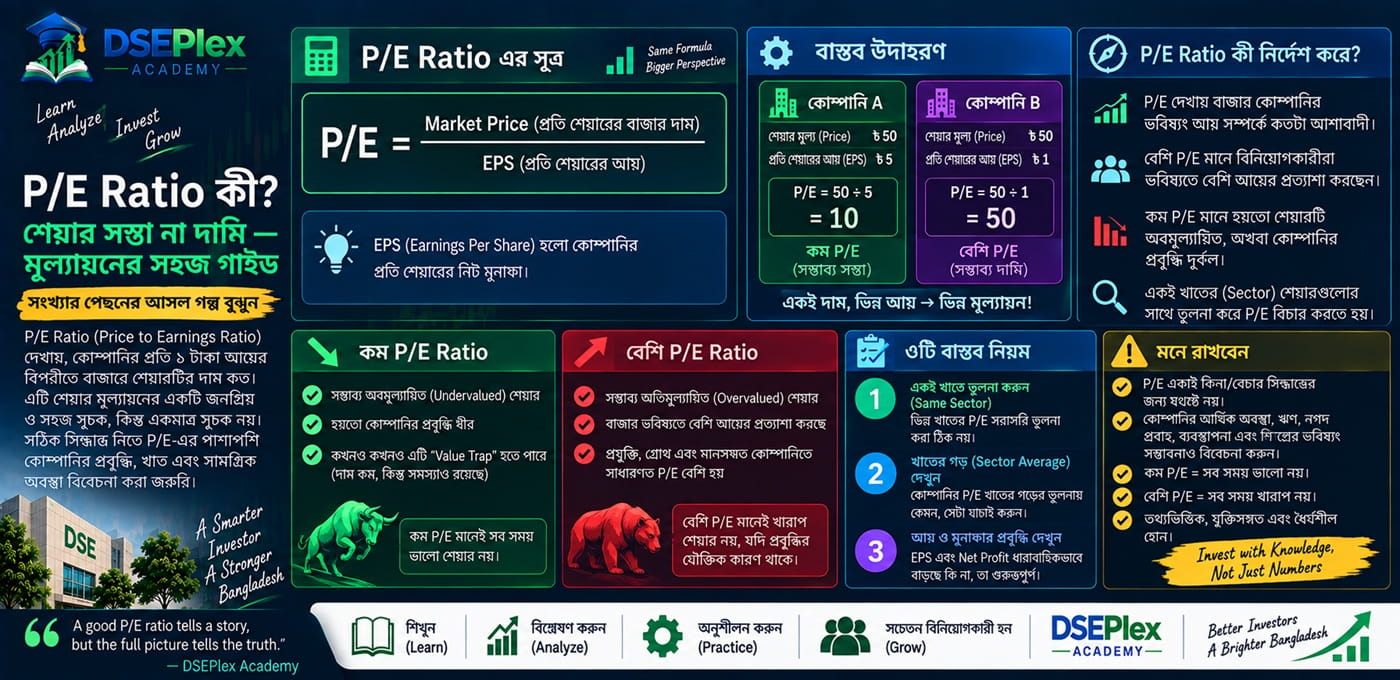
P/E Ratio হলো এমন একটি অনুপাত, যা দেখায় কোনো কোম্পানির প্রতি ১ টাকা আয়ের জন্য বিনিয়োগকারীরা বাজারে কত টাকা দিতে প্রস্তুত আছেন।
সহজ কথায়, কোম্পানিটি বর্তমানে যে পরিমাণ মুনাফা করছে, সেই মুনাফার কত গুণ দামে তার শেয়ার বিক্রি হচ্ছে—তা প্রকাশ পায় পি/ই রেশিও দিয়ে।
P/E Ratio নির্ণয়ের সহজ সূত্র

ধরা যাক দুটি আলাদা কোম্পানি:
-
কোম্পানি 'ক': বর্তমান শেয়ারদর ৫০ টাকা, এবং EPS হলো ৫ টাকা।
$$\text{P/E} = \frac{৫০}{৫} = ১০$$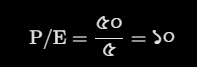
এর অর্থ, কোম্পানি 'ক'-এর প্রতি ১ টাকা উপার্জনের জন্য বিনিয়োগকারীরা বাজারে ১০ টাকা দিতে রাজি আছেন।
-
কোম্পানি 'খ': বর্তমান শেয়ারদর ৫০ টাকা, কিন্তু কোম্পানির EPS হলো মাত্র ১ টাকা।
$$\text{P/E} = \frac{৫০}{১} = ৫০$$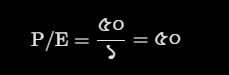
এখানে কোম্পানি 'খ'-এর প্রতি ১ টাকা উপার্জনের জন্য বাজার ৫০ টাকা মূল্য দিচ্ছে।
বাইরে থেকে দুটি শেয়ারের দরই ৫০ টাকা মনে হলেও, উপার্জনের তুলনায় কোম্পানি 'ক' অনেক কম খরচে বেশি আয় দিচ্ছে—অর্থাৎ কোম্পানি 'ক' তুলনামূলকভাবে বেশি আকর্ষণীয় ভ্যালুয়েশনে রয়েছে।
উচ্চ P/E বনাম নিম্ন P/E: কোনটি ভালো?
একটি নির্দিষ্ট P/E নিজে থেকে ভালো বা খারাপ নয়। পরিস্থিতির ওপর ভিত্তি করে এর অর্থ ভিন্ন হতে পারে:
-
কম P/E (সাধারণত ১৫-এর নিচে):
-
শেয়ারটি অবমূল্যায়িত (Undervalued) হতে পারে, অর্থাৎ ভালো ব্যবসা হওয়া সত্ত্বেও বাজারে এখনো সঠিক মূল্যায়নে পৌঁছায়নি।
-
তবে সতর্কতা: কোম্পানিটির ভবিষ্যৎ সম্ভাবনা খারাপ বা মুনাফা দ্রুত কমে যাওয়ার ঝুঁকি থাকলেও P/E কৃত্রিমভাবে কম দেখাতে পারে (যাকে Value Trap বলা হয়)।
-
-
বেশি P/E (যেমন ৩০, ৪০ বা তার বেশি):
-
শেয়ারটি অতিমূল্যায়িত (Overvalued) হতে পারে, অর্থাৎ আয়ের তুলনায় দাম অনেক বেশি উঁচুতে অবস্থান করছে।
-
আবার কোম্পানিটির ভবিষ্যৎ প্রবৃদ্ধি (Earnings Growth) যদি অবিশ্বাস্য রকম শক্তিশালী হয়, তবে বিনিয়োগকারীরা ভবিষ্যৎ লাভের আশায় বর্তমান আয়ের চেয়ে অনেক বেশি দাম দিতে রাজি থাকেন (Growth Stocks)।
-
P/E Ratio ব্যবহারের ৩টি বাস্তব নিয়ম
১. একই সেক্টরের মধ্যে তুলনা করা: ওষুধ খাতের (Pharma) কোম্পানির সাথে সিমেন্ট বা ব্যাংক খাতের কোম্পানির P/E তুলনা করা ভুল। ব্যাংক খাতের গড় P/E সাধারণত কম (যেমন ৫ থেকে ৮) থাকে, যেখানে ওষুধ বা বহুজাতিক কোম্পানির P/E সাধারণত ২০ থেকে ৩০-এর মধ্যে থাকে। তুলনা করতে হবে স্কয়ার ফার্মার সাথে রেনাটা কিংবা ব্র্যাক ব্যাংকের সাথে ইস্টার্ন ব্যাংকের।
২. সেক্টরের গড় P/E দেখা: ঢাকা স্টক এক্সচেঞ্জে (DSE) প্রতিটি খাতের একটি নির্দিষ্ট গড় P/E থাকে। কোনো নির্দিষ্ট শেয়ারের P/E তার সামগ্রিক খাতের গড় P/E-এর চেয়ে অনেক বেশি হলে বাড়তি ঝুঁকি তৈরি হয়।
৩. মুনাফা বৃদ্ধির হার (Earnings Growth) দেখা: P/E কম কিন্তু কোম্পানির Net Profit প্রতি বছর কমছে—এমন শেয়ার ভালো বিনিয়োগ নয়। বিপরীতে, যে কোম্পানির বিক্রি ও মুনাফা প্রতি বছর ২৫-৩০% হারে বাড়ছে, তার P/E কিছুটা বেশি হলেও তা গ্রহণযোগ্য হতে পারে।
P/E অনুপাত হলো বিনিয়োগের কম্পাসের মতো। এটি কোনো শেয়ার কেনার চূড়ান্ত উত্তর নয়, তবে শেয়ারটি ন্যায্য দামে কেনা হচ্ছে নাকি অতিরিক্ত মূল্যে কেনা হচ্ছে তা বোঝার জন্য এটি সবচেয়ে কার্যকর প্রাথমিক যাচাই প্রক্রিয়া।
এই টিউটোরিয়ালটি কি আপনার জন্য উপকারী ছিল?
সম্পর্কিত টিউটোরিয়াল
শেয়ার বাজারে নতুনদের ৭টি মারাত্মক ভুল ও তা এড়ানোর কার্যকর উপায়
Candlestick কী? চার্ট রিডিং, উপাদান ও প্রাথমিক ক্যান্ডেলস্টিক প্যাটার্ন নির্দেশিকা
ব্রেকআউট ও ফলস ব্রেকআউট চেনার উপায়: Breakout, Breakdown ও Pullback ট্রেডিং
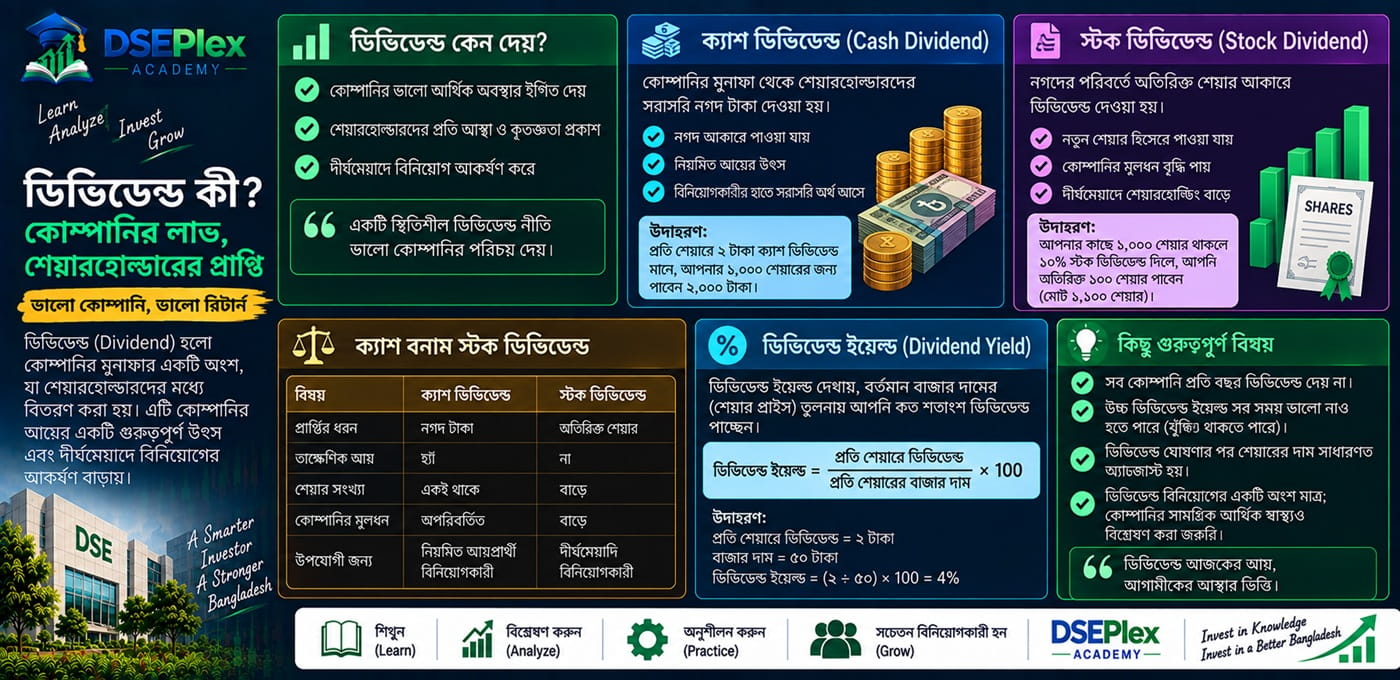
Cash Dividend বনাম Stock Dividend-এর পূর্ণাঙ্গ নির্দেশিকা